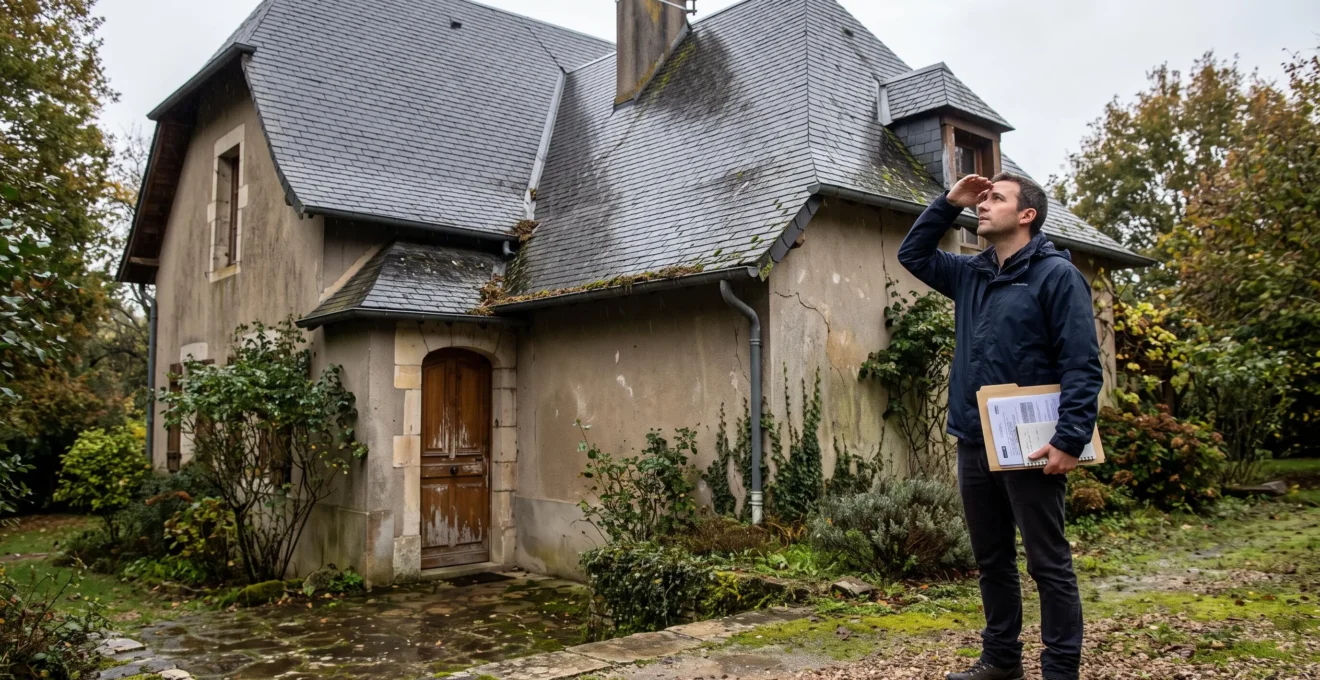
Une maison individuelle peut offrir davantage d’espace, de tranquillité et de liberté d’aménagement qu’un appartement. Mais son prix d’achat et sa surface habitable ne suffisent pas à mesurer ce qu’elle coûtera réellement. Une toiture vieillissante, un terrain difficile à entretenir ou un système de chauffage proche de sa fin de vie peuvent modifier sensiblement le budget du ménage après l’acquisition.
Contrairement à un appartement en copropriété, où certaines dépenses sont réparties entre plusieurs propriétaires, une maison impose généralement d’assumer seul l’entretien du bâtiment, des équipements et des espaces extérieurs. Ces obligations nécessitent du temps, des compétences et une capacité financière qui ne se résume pas au remboursement du crédit.
Pour choisir sans subir de mauvaises surprises, il faut donc examiner l’état technique du bien, son environnement, les documents disponibles et les dépenses futures. Cette démarche permet aussi de distinguer les défauts négociables des risques susceptibles de compromettre durablement la valeur du logement.
Les points essentiels avant d’acheter une maison
- Comparer le coût total de détention plutôt que le seul prix d’achat ou la mensualité de crédit.
- Vérifier en priorité le terrain, la structure, la toiture et les causes éventuelles d’humidité.
- Faire examiner les défauts importants avant de s’engager contractuellement sans protection adaptée.
- Pourquoi une maison individuelle coûte-t-elle souvent plus cher à entretenir qu’un appartement ?
- Maison ancienne ou récente : laquelle choisir pour limiter les dépenses imprévues ?
- Comment vérifier toiture, terrain et accès lors de la visite d’une maison ?
- Quels défauts du terrain peuvent transformer une maison attractive en mauvais achat ?
- Quand faire examiner une maison avant de s’engager définitivement ?
- Humidité, toiture ou structure : quel risque technique vérifier en priorité ?
- Comment simuler une vacance locative ou des travaux imprévus avant d’investir ?
- Comment vérifier l’état d’un bâtiment avant d’acheter un immeuble ?
Pourquoi une maison individuelle coûte-t-elle souvent plus cher à entretenir qu’un appartement ?
Une maison individuelle peut coûter plus cher à entretenir qu’un appartement parce que son propriétaire supporte seul les dépenses liées à la toiture, aux façades, aux réseaux et aux espaces extérieurs. En copropriété, une partie de ces dépenses est mutualisée. La comparaison dépend toutefois de l’état des bâtiments et des charges effectivement supportées.
Le propriétaire d’une maison assume directement les réparations, leur organisation et leur financement. Une fuite de toiture, une canalisation enterrée défectueuse ou une clôture à remplacer ne se répartissent généralement pas entre plusieurs ménages. Il faut trouver les intervenants, comparer les devis et disposer des fonds nécessaires au moment des travaux.
Dans un immeuble en copropriété, les dépenses collectives passent par les charges, les appels de fonds et, selon les cas, le fonds de travaux. Cela ne signifie pas qu’un appartement coûte systématiquement moins cher : une copropriété dégradée peut imposer des contributions importantes pour son ravalement, sa toiture ou ses équipements communs.
Pour comprendre le coût réel d’une maison, il est utile de distinguer trois catégories de dépenses.
| Nature de la dépense | Exemples | Méthode de prévision |
|---|---|---|
| Entretien courant | Nettoyage des gouttières, entretien du chauffage, jardin, petites réparations | Prévoir une enveloppe annuelle récurrente |
| Remplacement programmé | Chaudière, menuiseries, certains équipements de ventilation | Estimer l’échéance et constituer progressivement une provision |
| Gros travaux | Réfection de toiture, assainissement, reprise de façade | Identifier les risques et obtenir des devis avant l’achat |
La périodicité dépend de l’âge, des matériaux, de l’exposition et de l’entretien antérieur. Une toiture ancienne bien suivie peut présenter moins d’incertitudes qu’une couverture plus récente dont les défauts n’ont jamais été corrigés.
Le financement doit intégrer ces différences. Les charges de copropriété sont généralement documentées et visibles dans le dossier bancaire, tandis que les futurs travaux d’une maison nécessitent une estimation spécifique. Les modalités de prise en compte varient selon les établissements prêteurs.
Pour comparer deux logements de standing similaire dans le même secteur, additionner les remboursements, les charges réelles, la taxe foncière et les provisions d’entretien donne une vision plus pertinente que le prix affiché. Le temps consacré à l’entretien extérieur constitue également une contrainte pratique à considérer.
Cette première estimation doit ensuite être ajustée selon l’ancienneté et l’historique technique du bien, car deux maisons de même surface peuvent présenter des besoins de travaux très différents.
Maison ancienne ou récente : laquelle choisir pour limiter les dépenses imprévues ?
Une maison récente peut limiter certains travaux immédiats et bénéficier de garanties de construction, mais elle n’est pas exempte de défauts. Une maison ancienne peut offrir une meilleure visibilité sur son vieillissement lorsque les réparations sont documentées. Le choix le plus prudent repose sur l’état réel du bâtiment plutôt que sur son seul âge.
Dans une maison ancienne, les dépenses importantes peuvent concerner l’isolation, le chauffage, les réseaux ou la couverture. L’avantage est que certains désordres ont eu le temps de se manifester. Les factures, les rénovations successives et les diagnostics permettent alors de retracer une partie de l’histoire du logement.
Une construction récente réduit parfois les besoins de remplacement à court terme. Elle peut néanmoins présenter des malfaçons, des équipements mal réglés ou des problèmes d’humidité. La conformité apparente et la présence de garanties ne dispensent pas de vérifier les ouvrages.
En France, les principales garanties après construction ont des objets distincts :
- La garantie de parfait achèvement concerne les désordres signalés dans les conditions prévues pendant l’année suivant la réception des travaux.
- La garantie de bon fonctionnement, dite biennale, concerne certains éléments d’équipement dissociables pendant deux ans.
- La garantie décennale concerne pendant dix ans les dommages entrant dans son champ, notamment ceux compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination.
La fiche officielle sur la garantie décennale des constructeurs précise notamment que cette responsabilité peut bénéficier aux propriétaires successifs. Elle ne couvre pas automatiquement l’entretien courant, l’usure normale ou tous les défauts constatés. Un désordre non signalé dans les formes et délais requis peut également soulever des difficultés de recours, selon la garantie concernée.
Dans l’ancien, les diagnostics réglementaires doivent être lus comme des indices de dépenses futures. Le DPE renseigne sur la performance énergétique, les diagnostics électricité et gaz signalent certains risques lorsqu’ils sont requis, tandis que l’assainissement et les autres contrôles applicables peuvent révéler des obligations de mise en conformité.
Pour certaines ventes de maisons classées E, F ou G, un audit énergétique accompagne le dossier. La fiche de Service Public consacrée au diagnostic de performance énergétique rappelle le rôle de ce document et son intégration au dossier de diagnostic technique. Un DPE ne constitue toutefois pas une expertise de la structure ou de la toiture.
La comparaison peut s’organiser autour de cinq critères : qualité de construction initiale, ancienneté des équipements, entretien documenté, disponibilité locale des artisans et attractivité du type de logement à la revente.
Le bien le plus prévisible est celui dont les défauts, les équipements et les travaux futurs peuvent être identifiés et chiffrés. Cette appréciation exige une visite qui dépasse largement les pièces habitables.
Comment vérifier toiture, terrain et accès lors de la visite d’une maison ?
La visite d’une maison doit porter sur trois ensembles : la toiture et ses évacuations, le terrain et ses écoulements, puis les accès et leurs contraintes. L’acheteur peut relever des anomalies visibles, mais il doit distinguer ses observations des conclusions techniques qui nécessitent un professionnel. Les factures et l’historique des travaux complètent cette inspection.
Depuis le jardin ou la rue, observer l’alignement apparent des tuiles ou des ardoises, les éventuelles déformations de la couverture, les gouttières et les descentes d’eau. Une gouttière déformée ou des traces répétées de ruissellement contre une façade doivent conduire à demander des explications.
À l’intérieur, si l’accès aux combles est autorisé et sûr, rechercher des taches, des traces d’infiltration, des éléments de bois décolorés ou des isolants humides. Ces indices ne permettent pas d’établir seuls l’origine ni la gravité d’un désordre.
Une deuxième observation concerne les extérieurs. Examiner les pentes du terrain, les points bas, les regards, les murs de soutènement et les zones où l’eau semble pouvoir s’accumuler. Un jardin agréable par temps sec peut devenir difficile à utiliser après une pluie importante.
Les accès doivent être appréciés comme des contraintes de fonctionnement. Un chemin étroit ou fortement incliné peut compliquer les livraisons, le stationnement ou l’intervention d’engins nécessaires à des travaux de toiture, de façade ou d’assainissement. Une servitude de passage doit être vérifiée dans les actes et documents juridiques pertinents, avec le notaire.
Enfin, demander au vendeur les factures de couverture, de ravalement, de drainage et d’entretien des équipements. Une réparation récente n’est pas nécessairement rassurante si sa cause et son périmètre restent inconnus.
Checklist de visite : cinq vérifications à documenter
- Photographier les gouttières, les descentes et les parties visibles de la couverture : constituer un dossier photographique daté.
- Noter les traces d’humidité, fissures et reprises de peinture : produire un relevé des anomalies pièce par pièce.
- Observer les pentes et les points de stagnation potentiels : établir un croquis simple des écoulements.
- Mesurer ou faire préciser les principales contraintes d’accès : rédiger une fiche sur le stationnement, les livraisons et les servitudes à vérifier.
- Demander les factures et les justificatifs de travaux : constituer un tableau des interventions documentées et des pièces manquantes.
Lorsque cela est possible, une seconde visite après une pluie apporte des indications sur les écoulements. À défaut, des photographies de périodes pluvieuses peuvent être demandées au vendeur, sans être considérées comme une preuve exhaustive.
Les anomalies observées doivent ensuite être hiérarchisées : un défaut esthétique se corrige souvent plus facilement qu’une contrainte liée au sol sur lequel repose la maison.
Quels défauts du terrain peuvent transformer une maison attractive en mauvais achat ?
Un terrain peut compromettre l’intérêt d’une maison lorsqu’il présente une instabilité du sol, des problèmes d’écoulement, des remblais incertains ou des contraintes réglementaires importantes. Ces défauts peuvent affecter les fondations, renchérir les aménagements et compliquer la revente. Leur vérification doit précéder les projets de décoration ou d’extension.
Le retrait-gonflement des argiles mérite une attention particulière en France. Certains sols argileux se rétractent lors des périodes sèches puis gonflent lorsqu’ils se réhydratent. Ces mouvements peuvent provoquer des fissures, des déformations de menuiseries ou des dommages sur les réseaux enterrés.
Le dossier Géorisques sur le retrait-gonflement des argiles indique que la cartographie réglementaire actualisée en 2026 classe 55 % du territoire hexagonal en exposition moyenne ou forte, contre 48 % dans le zonage de 2020. Ce classement décrit une exposition territoriale, pas l’état mécanique d’une maison particulière.
D’autres caractéristiques doivent être étudiées : une forte pente peut nécessiter des soutènements ou compliquer les accès ; une nappe proche peut favoriser certaines infiltrations ; des remblais insuffisamment compactés peuvent provoquer des tassements. Les usages anciens d’une parcelle peuvent également justifier des recherches sur une éventuelle pollution.
Avant l’achat, consulter les informations publiques sur les risques, le plan local d’urbanisme et, lorsqu’il existe, le plan de prévention du risque inondation. Le dossier d’état des risques et les antécédents de sinistres déclarés par le vendeur apportent également des éléments utiles, sans remplacer une analyse de la parcelle.
En matière de retrait-gonflement des argiles, les obligations d’étude géotechnique concernent certaines opérations, notamment la vente de terrains non bâtis constructibles situés dans des zones réglementaires déterminées. Elles ne doivent pas être interprétées comme une obligation générale de fournir une étude de sol pour chaque vente de maison existante.
Pour une maison présentant des fissures préoccupantes, une étude géotechnique adaptée et un examen structurel peuvent être nécessaires. Leur pertinence dépend des désordres constatés et de l’historique disponible.
Les conséquences financières peuvent dépasser les réparations immédiates. Une extension, une piscine ou un nouvel aménagement peut devenir techniquement plus complexe. La connaissance d’un risque peut aussi influencer la perception des acquéreurs futurs ou l’analyse d’un assureur, sans entraîner automatiquement une exclusion de garantie ou une surprime.
Un terrain exposé n’est pas nécessairement un terrain à écarter. En revanche, un risque mal documenté doit être clarifié avant toute décision qui engage durablement les finances du ménage.
Quand faire examiner une maison avant de s’engager définitivement ?
Une maison doit idéalement être examinée avant la signature de l’avant-contrat, dès qu’un doute important concerne sa structure, sa toiture ou son terrain. Si des vérifications restent nécessaires, leurs modalités doivent être discutées avant la signature avec le notaire. Attendre la vente définitive réduit fortement les possibilités de négociation et de protection contractuelle.
La première étape consiste à étudier les diagnostics et les documents disponibles avant de prendre un engagement. Le dossier de diagnostic technique permet d’identifier certains risques réglementaires et énergétiques, mais il ne constitue pas une expertise générale du bâtiment.
La deuxième étape intervient lorsqu’un défaut mérite un examen indépendant. Un professionnel compétent peut rechercher les causes d’une infiltration, apprécier des fissures ou établir une première estimation de travaux. Si l’incertitude concerne les fondations et le sol, une intervention géotechnique ou structurelle spécifique peut être nécessaire.
En France, l’acquisition passe généralement par un avant-contrat, promesse ou compromis de vente, puis par l’acte authentique. L’acquéreur non professionnel d’un logement bénéficie, selon les règles applicables, d’un délai légal de rétractation de dix jours après notification ou remise régulière de l’avant-contrat.
Ce délai ne doit pas être confondu avec une période générale pendant laquelle toutes les conditions suspensives resteraient ouvertes. Une fois les dix jours écoulés, l’acheteur ne peut pas présumer qu’une expertise défavorable lui permettra de se désengager librement.
Lorsque l’achat est financé par un emprunt, la condition suspensive d’obtention de prêt doit être intégrée conformément aux règles applicables. Une condition spécifique liée à une autorisation, à une étude ou à la faisabilité d’un projet peut également être envisagée, mais son objet, son délai et ses conséquences doivent être rédigés précisément avec le notaire.
Une clause relative à des travaux envisagés ne protège pas automatiquement l’acheteur contre tous les défauts techniques découverts. Faire réaliser une expertise sans disposer d’une protection contractuelle appropriée peut donc laisser subsister une obligation d’acheter.
Pour décider, le ménage peut fixer à l’avance un seuil maximal de travaux imprévus qu’il accepte de financer. Ce seuil constitue un critère personnel, et non un droit automatique de renégociation ou de rupture du contrat.
Si les défauts sont réparables, techniquement maîtrisés et chiffrables, une renégociation peut être envisagée. En présence d’une atteinte structurelle importante ou d’une incertitude sur le terrain, obtenir un avis spécialisé avant de poursuivre reste prioritaire.
Le bon calendrier dépend donc moins de la date de remise des clés que de la possibilité réelle d’utiliser les conclusions de l’expertise pour protéger le projet d’achat.
Humidité, toiture ou structure : quel risque technique vérifier en priorité ?
La structure et le terrain doivent être vérifiés en priorité lorsqu’ils présentent des signes de désordre, car leur réparation peut être complexe et incertaine. La toiture vient ensuite, puisqu’elle protège le bâtiment contre les infiltrations. L’humidité exige également une attention immédiate, mais son traitement doit partir de sa cause plutôt que de ses seules manifestations visibles.
Une fissure ne révèle pas nécessairement un problème grave de fondation. Sa forme, sa localisation, son évolution et les matériaux concernés doivent être appréciés ensemble. Des fissures accompagnées de déformations, de portes qui ferment difficilement ou de désordres répétés justifient cependant une évaluation professionnelle.
La couverture constitue une autre priorité, car une infiltration persistante peut dégrader l’isolation, les plafonds, les éléments de charpente et les revêtements. Une réparation superficielle ne suffit pas si les gouttières, les raccords ou les éléments de couverture restent défectueux.
L’humidité demande une recherche méthodique. Des moisissures peuvent être associées à une ventilation insuffisante, à de la condensation ou à des infiltrations. Du salpêtre, des enduits décollés et des traces en pied de mur peuvent conduire à examiner les remontées capillaires, sans permettre à eux seuls de confirmer ce diagnostic.
| Indice observé | Causes possibles à vérifier | Contrôle pertinent |
|---|---|---|
| Fissures importantes ou évolutives | Mouvement du sol, déformation, désordre de maçonnerie | Examen structurel et, selon le cas, analyse du sol |
| Taches sous toiture | Infiltration, défaut de couverture ou de zinguerie | Inspection de la couverture et des combles |
| Moisissures intérieures | Condensation, ventilation insuffisante, infiltration | Recherche de la source d’humidité et contrôle de ventilation |
| Dégradation au pied des murs | Remontées capillaires, eau extérieure, fuite de réseau | Diagnostic indépendant et examen des écoulements |
Il faut raisonner en chaîne de conséquences. Une mauvaise évacuation des eaux peut humidifier durablement les murs, dégrader les matériaux et nécessiter plusieurs réparations successives. Traiter uniquement les finitions laisse alors persister l’origine du problème.
Les appareils de mesure, l’observation visuelle et les diagnostics réglementaires n’ont pas tous la même portée. Une entreprise proposant un traitement commercial de l’humidité ne fournit pas nécessairement une analyse indépendante de ses causes.
Après avoir déterminé les travaux prioritaires, l’étape suivante consiste à vérifier si leur coût peut être supporté sans fragiliser le financement du ménage.
Comment simuler une vacance locative ou des travaux imprévus avant d’investir ?
Pour tester la solidité financière d’un achat, il faut comparer plusieurs scénarios : fonctionnement normal, dépenses de travaux imprévues et, si le logement est destiné à la location, période sans locataire. Chaque scénario doit intégrer les remboursements, la fiscalité, les charges réelles et les provisions nécessaires. Un achat n’est financièrement robuste que si les situations défavorables restent supportables.
Pour une résidence principale, la simulation porte principalement sur la capacité du ménage à faire face aux charges de propriété et aux réparations sans réduire excessivement son épargne de sécurité. Pour un investissement locatif, il faut ajouter le risque de loyers absents, retardés ou insuffisants.
La méthode consiste d’abord à reconstituer les flux financiers réellement disponibles : revenus du ménage, mensualités d’emprunt, taxe foncière, assurances, charges d’entretien et autres obligations prévisibles. Les loyers attendus peuvent être intégrés lorsque le logement est destiné à la location, en tenant compte des charges et de la fiscalité applicables.
Trois scénarios permettent ensuite d’identifier les fragilités du projet.
| Scénario | Hypothèse examinée | Question décisive |
|---|---|---|
| Normal | Revenus attendus et entretien prévisible | Le budget conserve-t-il une marge d’épargne ? |
| Vacance locative prolongée | Absence temporaire de loyers | Les autres ressources couvrent-elles les charges et le crédit ? |
| Travaux imprévus | Réparation importante non programmée | La trésorerie disponible permet-elle de financer l’intervention ? |
Pour construire une provision de travaux, recenser les équipements, leur âge et leur état. Un remplacement prévisible peut être estimé à partir de devis locaux, puis réparti sur les années restant avant l’échéance envisagée. Cette méthode ne garantit pas que la dépense interviendra à la date prévue, mais elle évite de considérer les économies actuelles comme entièrement disponibles.
Exemple hypothétique : une provision pour remplacer un équipement
Un ménage estime, à titre purement pédagogique, le remplacement d’un équipement à 6 000 € dans cinq ans. En répartissant cette dépense de manière linéaire, il obtient une provision indicative de 1 200 € par an, soit 100 € par mois.
Ce calcul ne constitue ni un devis ni une prévision certaine. Il permet simplement de vérifier si le budget mensuel reste équilibré en préparant une dépense future, sans tenir compte d’éventuelles variations de prix ou d’un remplacement anticipé.
Pour un investissement locatif, la durée de vacance doit être estimée à partir du marché local : délai de relocation de biens comparables, rotation des occupants, saisonnalité et niveau réel de la demande. Une moyenne nationale peut masquer de fortes différences entre un secteur recherché et un marché peu dynamique.
Lorsque le scénario défavorable provoque un déficit impossible à couvrir, plusieurs décisions sont possibles : renégocier le prix, augmenter les fonds disponibles lorsque cela reste prudent, réduire le projet de travaux ou rechercher un logement moins risqué.
Cette simulation ne sert pas uniquement à calculer une rentabilité. Elle aide à déterminer si le bien restera compatible avec les ressources et les projets du ménage après l’acquisition.
À retenir avant de comparer une maison et un immeuble
- Une dépense répartie entre copropriétaires n’est pas nécessairement plus faible : les travaux collectifs peuvent représenter un engagement important.
- Les documents de gestion et les décisions de travaux doivent être examinés aussi attentivement que l’état physique du bâtiment.
- Une offre d’achat cohérente doit intégrer les dépenses déjà décidées, les risques techniques identifiés et les possibilités financières de l’acquéreur.
Comment vérifier l’état d’un bâtiment avant d’acheter un immeuble ?
Pour vérifier l’état d’un immeuble avant son achat, il faut examiner la structure et les parties communes, étudier les documents techniques et financiers, puis faire intervenir un expert lorsque des anomalies importantes subsistent. La méthode dépend du type d’acquisition : achat d’un immeuble entier ou d’un logement dans une copropriété existante.
Dans le cas d’un appartement, l’inspection ne doit pas s’arrêter au logement privatif. L’état de la façade, de la toiture, des escaliers, des caves, des réseaux communs et des éventuels équipements collectifs influence les charges futures et l’attractivité du bien.
Les procès-verbaux d’assemblée générale permettent de rechercher les travaux votés, les projets discutés, les litiges ou les difficultés de gestion. Le carnet d’entretien, les documents relatifs au fonds de travaux et les diagnostics collectifs disponibles apportent des informations complémentaires.
Selon les caractéristiques et le régime de l’immeuble, d’autres documents peuvent être pertinents, notamment le diagnostic technique global ou le projet de plan pluriannuel de travaux. Il faut vérifier leur existence et leur portée, sans supposer que tous les immeubles sont soumis aux mêmes obligations.
Les documents obligatoires peuvent révéler des dépenses importantes, mais ne constituent pas une expertise structurelle exhaustive. Un DPE, un diagnostic amiante ou un contrôle d’installation électrique porte sur un périmètre défini et ne garantit pas l’absence de défauts affectant les fondations, la charpente ou les réseaux communs.
Pour un immeuble entier, l’analyse doit également couvrir les logements, leurs équipements, les installations communes, les accès et les obligations attachées à l’exploitation du bâtiment. Les documents de copropriété ne sont pas nécessairement pertinents lorsque l’ensemble immobilier appartient à un seul propriétaire et ne relève pas de ce régime.
Sur le plan financier, les travaux votés et les appels de fonds doivent être examinés avec le notaire. Il convient de distinguer les règles applicables entre vendeur et acquéreur des éventuelles conventions de répartition négociées entre eux.
Lorsque des procédures, des travaux importants ou des désordres structurels apparaissent, leur incidence doit être évaluée avant de fixer l’offre. Un audit technique indépendant peut être justifié lorsque les dépenses potentielles dépassent la marge financière que l’acheteur accepte de mobiliser.
Avant de remettre une offre définitive, établir un tableau unique regroupant prix d’achat, charges, taxes, travaux décidés, risques identifiés et réserves disponibles. Ce document constitue une base concrète pour négocier, approfondir une expertise ou écarter un bien dont les contraintes dépassent les moyens du ménage.
Faut-il prévoir un budget d’entretien même si la maison paraît en parfait état ?
Oui. Une maison en bon état nécessite toujours de l’entretien courant et le remplacement progressif de certains équipements. Le budget doit être établi à partir de leur ancienneté, de l’historique des interventions et de devis lorsque des travaux sont prévisibles. L’absence de défaut visible ne signifie pas l’absence de dépenses futures.
Le DPE permet-il de savoir si une maison est en bon état général ?
Non. Le DPE renseigne sur la performance énergétique et climatique du logement. Il ne constitue pas un contrôle exhaustif de la charpente, des fondations, de la couverture ou des canalisations. Une maison bien classée peut présenter des défauts techniques nécessitant un examen indépendant.
Peut-on acheter une maison située sur un sol argileux ?
Oui, une exposition au retrait-gonflement des argiles n’implique pas automatiquement que la maison soit endommagée ou impropre à l’habitation. Il faut consulter la cartographie des risques, rechercher les antécédents de désordres et demander, lorsque les circonstances le justifient, une analyse technique adaptée au bâtiment et au terrain.
Une expertise défavorable permet-elle toujours d’annuler l’achat ?
Non. Les possibilités de renoncer à l’achat dépendent notamment du délai légal de rétractation, des conditions suspensives prévues et des règles juridiques applicables à la situation. Une expertise défavorable ne crée pas automatiquement un droit de rétractation supplémentaire. Les vérifications importantes doivent donc être organisées avant de prendre un engagement insuffisamment protégé.
Quels documents conserver pour faciliter une future revente ?
Conserver les factures de travaux, les devis acceptés, les attestations d’assurance pertinentes, les diagnostics, les notices d’équipement et les justificatifs d’entretien permet de documenter l’histoire du bien. Ces pièces facilitent la compréhension des interventions réalisées, sans garantir à elles seules la qualité technique des ouvrages ni la valeur future de la maison.